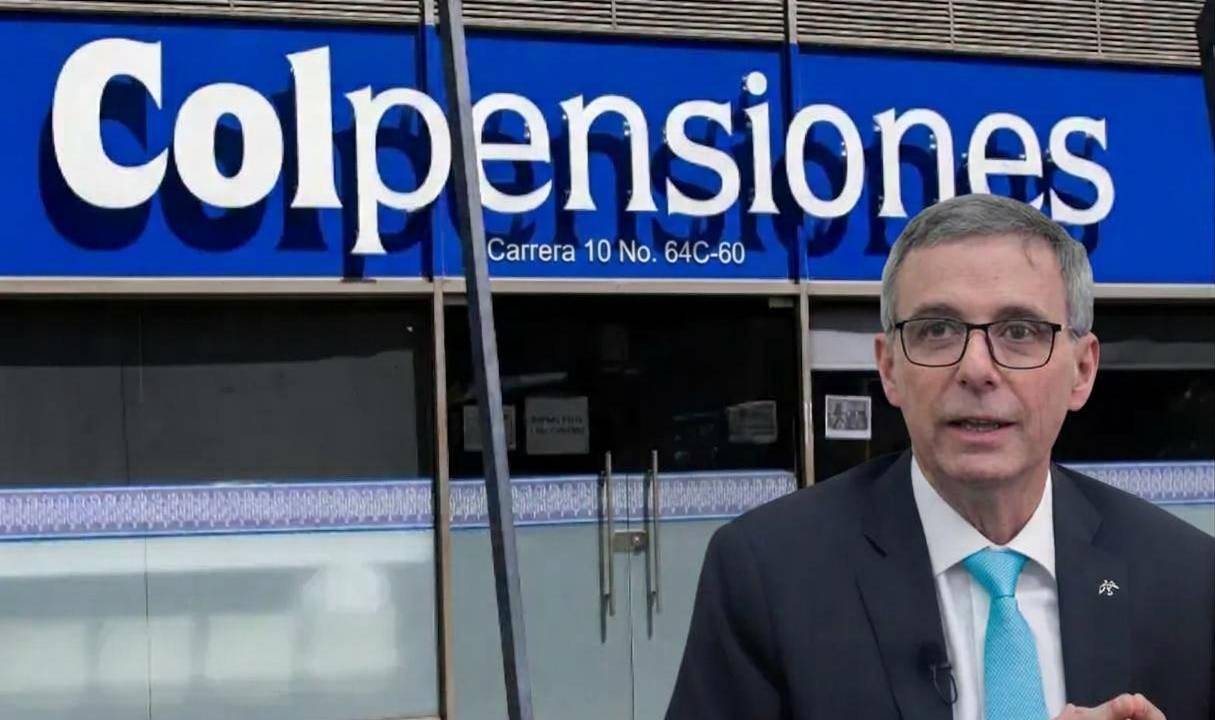
La Corte Constitucional le dio al Gobierno Nacional 30 días hábiles para justificar por qué pide aplazar hasta 2028 la entrada en vigencia de la reforma pensional.
El plazo, contado desde la notificación del auto, es para que el ministro de Hacienda, Miguel Gómez, sustente el incidente de impacto fiscal. Si no lo hace a tiempo, el trámite será declarado desierto.
En contexto: Corte analizará la petición de Colpensiones para aplazar la reforma pensional hasta 2028
¿Por qué Hacienda pide aplazar la reforma pensional?
El Ministerio de Hacienda radicó la solicitud el 23 de septiembre de 2026. Busca que la entrada en vigencia de buena parte del nuevo sistema pensional pase del 1 de abril de 2027 al 1 de abril de 2028.
Uno de los principales argumentos es el costo de implementar la reforma. Según Hacienda, Colpensiones necesitaría cerca de $5 billones adicionales, recursos que no se habrían incluido en la programación del Presupuesto General de la Nación para 2027.
Entérese: Asofondos critica reforma pensional y reclama cambios “cuanto antes”
La cartera también señaló que la Corte emitió su fallo el 25 de agosto, apenas dos días antes de que el Gobierno presentara el proyecto de presupuesto para 2027. Por eso, sostiene que tuvo poco tiempo para incorporar las obligaciones financieras derivadas de la decisión judicial.
Con el incidente de impacto fiscal, el Gobierno busca que la Corte examine las consecuencias económicas de su sentencia y la disponibilidad de recursos para implementar la reforma sin comprometer otras obligaciones de la Nación ni las metas fiscales.
Vea también: A Colpensiones le faltan $4,2 billones para pagar pensiones por alza del mínimo: Contraloría
Colpensiones advierte dificultades operativas
¿Qué sigue para la reforma pensional?
La apertura del incidente no significa que la Corte haya aceptado los argumentos del Gobierno ni que haya suspendido la reforma. Por ahora, la fecha prevista para la entrada en vigencia de buena parte del nuevo sistema sigue siendo el 1 de abril de 2027.
Una vez Hacienda presente la sustentación, la Sala Plena decidirá si admite el incidente. Si lo admite, convocará a una audiencia pública y tendrá 10 días para tomar una decisión, según el procedimiento explicado por la Corte en un caso similar relacionado con las regalías de la reforma tributaria.
Más noticias: “El sistema pensional colombiano no es sostenible y la reforma lo empeora”: presidente de Protección
Por otra parte, la Corte devolvió a la Cámara de Representantes tres artículos completos, seis apartes de otros artículos y una proposición de artículo nuevo para que la plenaria los discuta y vote. El alto tribunal declaró exequible la mayor parte de la ley.
Este trámite legislativo es independiente del incidente de impacto fiscal, que busca establecer si existen razones económicas para revisar las condiciones de implementación fijadas en la sentencia.
Le interesa: Paloma Valencia cuestionó fallo de la Corte sobre reforma pensional y advirtió una “bomba atómica” fiscal
Bloque de preguntas y respuestas
- ¿La reforma pensional en Colombia se aplazará hasta 2028?
- Por ahora, no. La fecha prevista para la entrada en vigencia de buena parte de la reforma pensional sigue siendo el 1 de abril de 2027. La Corte Constitucional abrió un incidente de impacto fiscal para estudiar la solicitud del Gobierno, pero todavía no ha aprobado el aplazamiento.
- ¿Qué debe hacer Hacienda para aplazar la entrada en vigencia de la reforma pensional?
- El Ministerio de Hacienda debe sustentar los argumentos fiscales por los que solicita trasladar la fecha de implementación del 1 de abril de 2027 al 1 de abril de 2028. Tiene 30 días hábiles, contados desde la notificación del auto, para presentar esa sustentación. Después, la Corte decidirá si admite el incidente y, si lo hace, convocará a una audiencia pública antes de tomar una decisión.
- ¿Qué pasa si Hacienda no justifica el impacto fiscal de la reforma pensional en 30 días?
- Si el Ministerio de Hacienda no presenta la sustentación dentro del plazo establecido, la Corte Constitucional declarará desierto el incidente de impacto fiscal. Esto significa que el trámite terminaría sin que el tribunal estudie de fondo la solicitud de aplazamiento por esa vía. Mientras no haya una nueva decisión, se mantiene la fecha prevista del 1 de abril de 2027.